
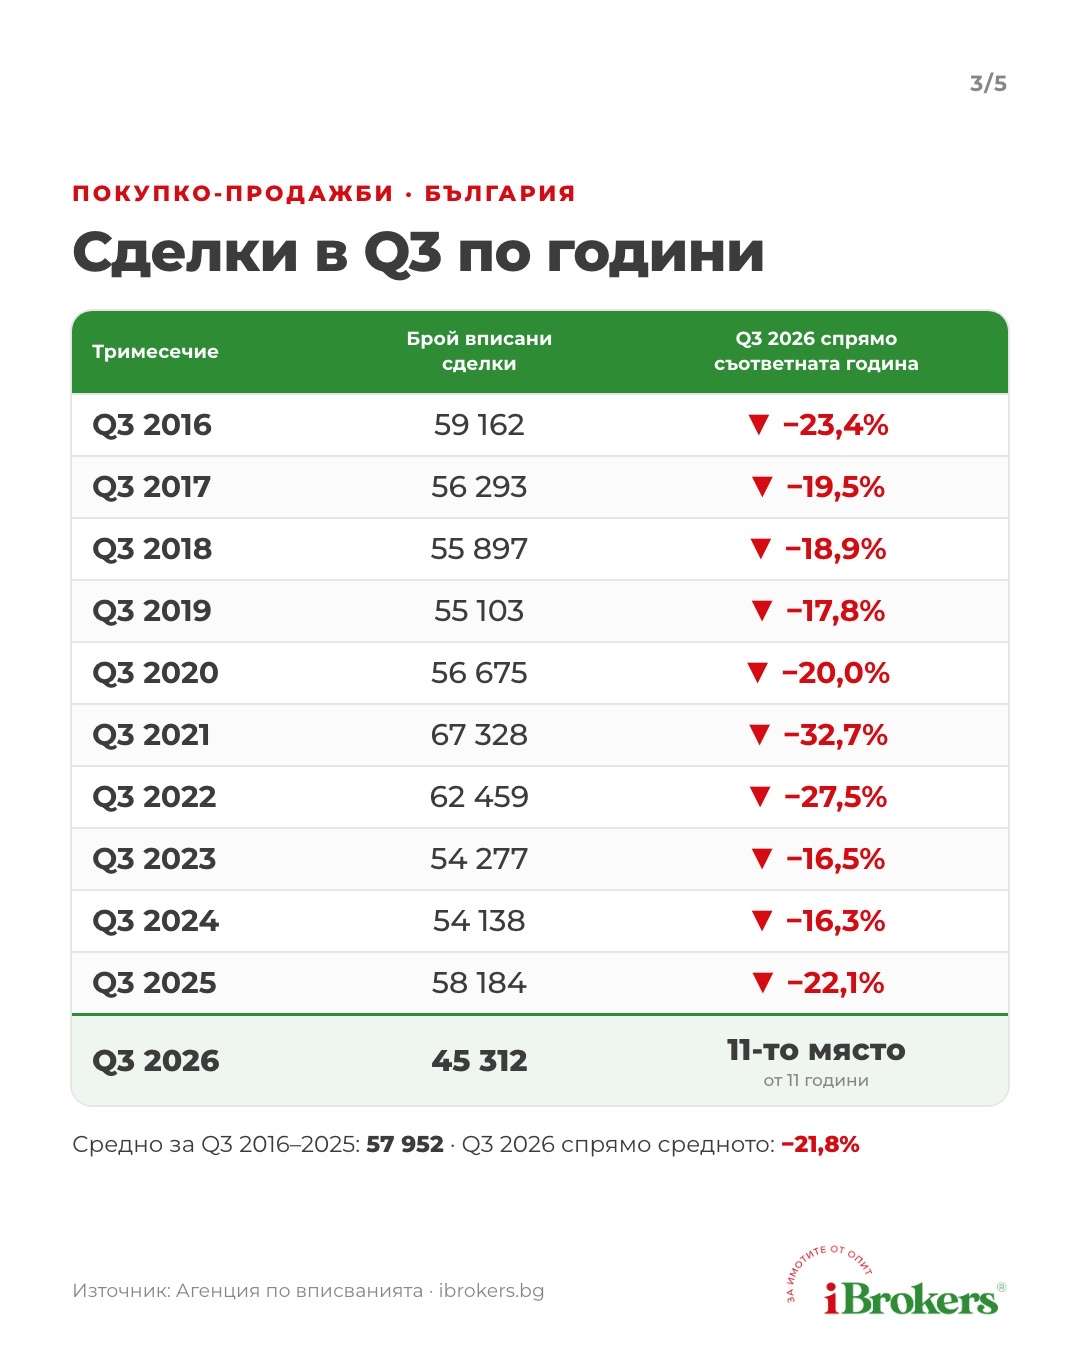
Третото тримесечие на 2026 г. донесе 45 312 сделки с имоти в България – най-малко за юли–септември от поне 11 години насам. Но ако погледнем по-внимателно, картината е съвсем различна в големите градове и в останалата част от страната. Сравнихме Q3 2026 с третото тримесечие на всяка година от 2016 г. насам по данни на Агенцията по вписванията.
Накратко: спадът е съсредоточен извън София, Пловдив, Варна и Бургас. В големите градове сделките са близо до 10-годишната си норма, а ипотеките – на второ най-високо ниво в историята. Намаляват основно покупките без кредит.
Съдържание
- Q3 2026 срещу последните 10 години
- Спадът е извън големите градове
- Големите градове един по един
- Къде точно падат сделките
- Ипотеките не падат
- Какви са възможните причини
- Какво означава това за купувачи и продавачи
- Често задавани въпроси
Q3 2026 срещу последните 10 години
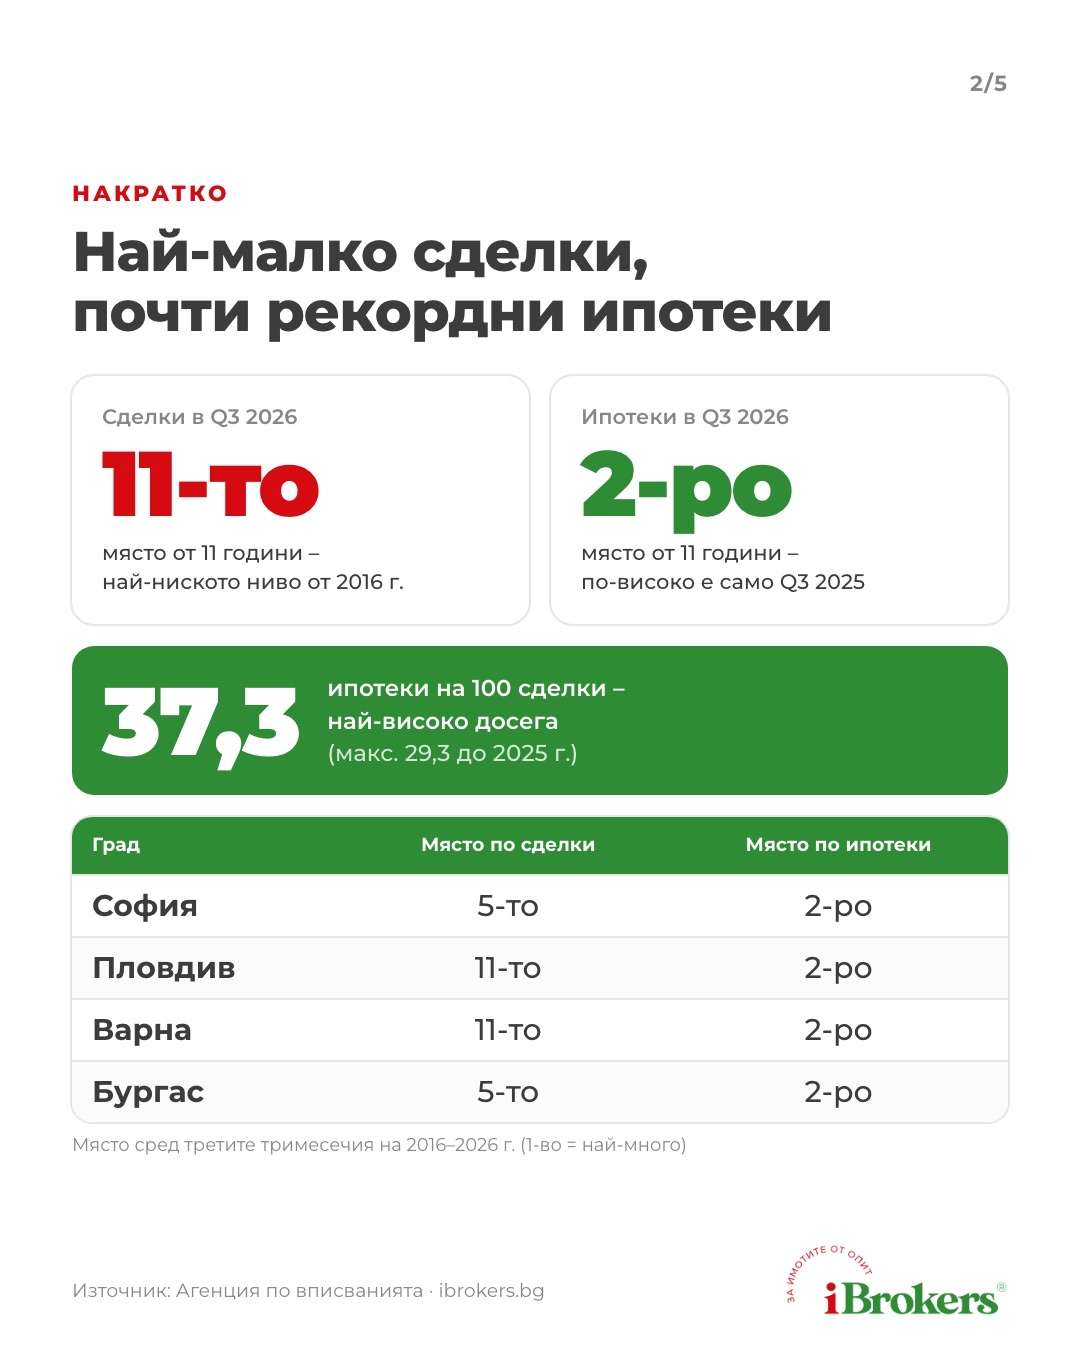
Как да четеш класацията: подредихме третите тримесечия (юли–септември) на всяка година от 2016 до 2026 г. – общо 11 – по брой сделки или ипотеки, от най-високия към най-ниския. 1-во място означава най-много сделки (или ипотеки) за трето тримесечие през тези 11 години, а 11-то място – най-малко. Например „ипотеките са на 2-ро място“ означава, че само в едно трето тримесечие (Q3 2025) е имало повече ипотеки.
За страната Q3 2026 е на последно, 11-то място по брой сделки сред третите тримесечия от 2016 до 2026 г. Спрямо средното за Q3 2016–2025 г. (57 952 сделки) това е 21,8% по-малко, а спрямо рекордното Q3 2021 г. (67 328) – 32,7% по-малко.
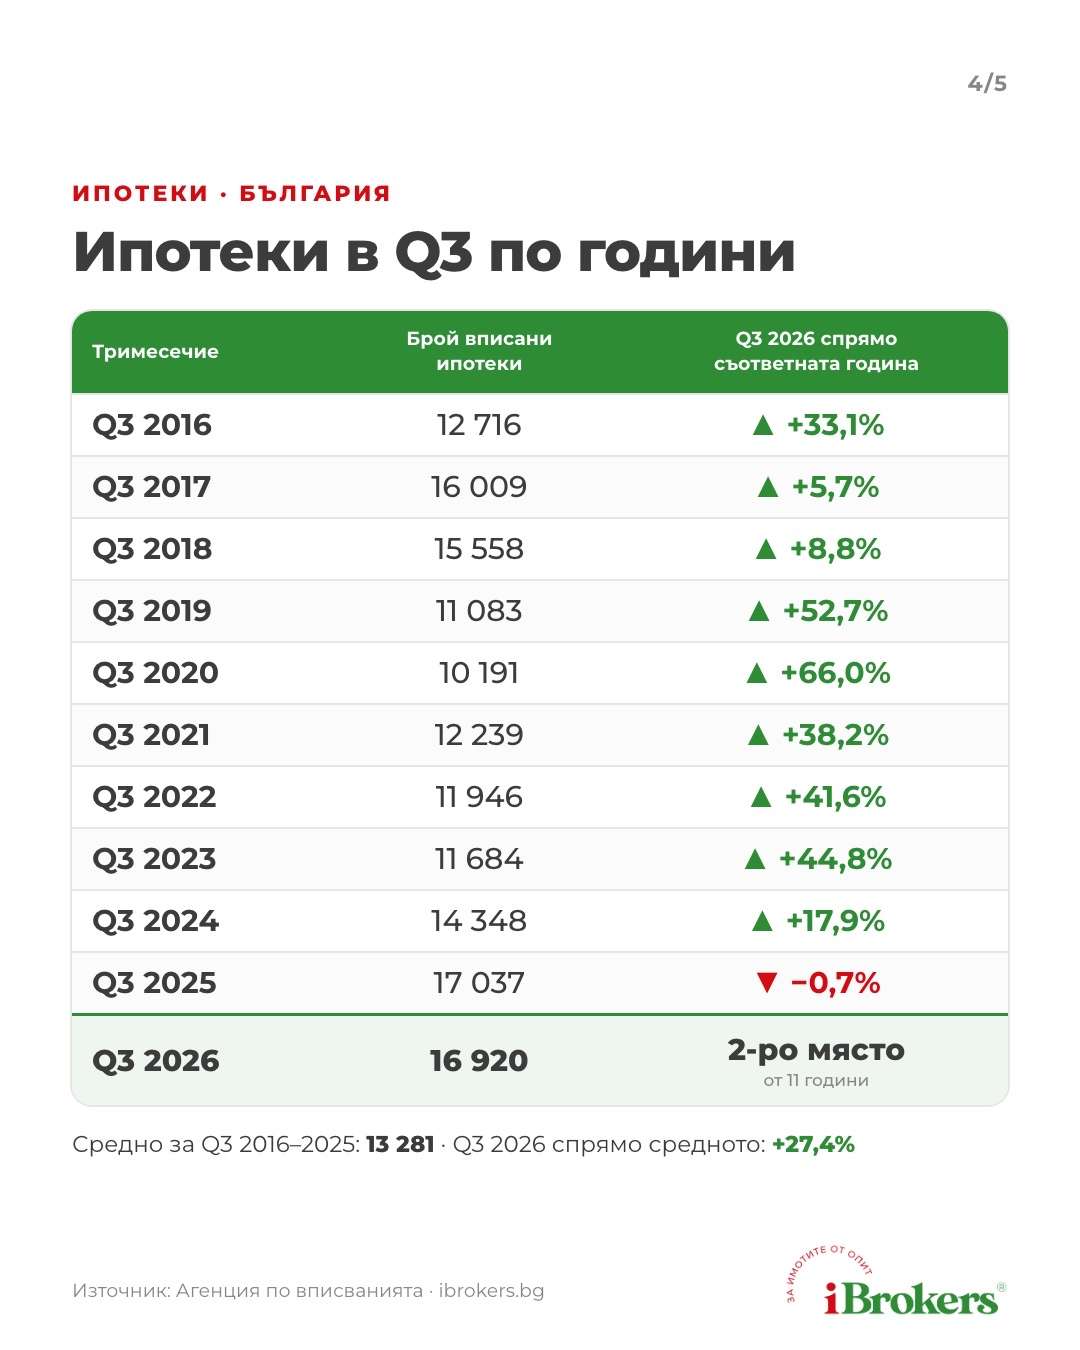
В същото време ипотеките са 16 920 – второто най-високо ниво за трето тримесечие. По-високо е било само Q3 2025 г. (17 037). Спрямо средното за 10 години това е 27,4% повече.
Спадът е извън големите градове
Когато разделим страната на две – четирите големи града и всички останали райони – разликата е ясна:
| Q3 2026 | 4-те големи града | Останалата страна |
|---|---|---|
| Сделки | 15 536 | 29 776 |
| Спрямо средното за Q3 2016–2025 | −8,1% | −27,5% |
| Място сред 11-те трети тримесечия | 7-мо | 11-то (най-ниско) |
| Ипотеки | 9 839 (2-ро място) | 7 081 (3-то място) |
| Ипотеки на 100 сделки | 63,3 | 23,8 |
Сделките извън четирите града са 29 776 – най-малко за трето тримесечие от поне 2016 г., при средно 41 052 за последните 10 години. Именно там е 66% от годишния спад: от общо 12 872 сделки по-малко спрямо Q3 2025 г., 8 503 са извън големите градове.
В големите градове картината е по-спокойна:
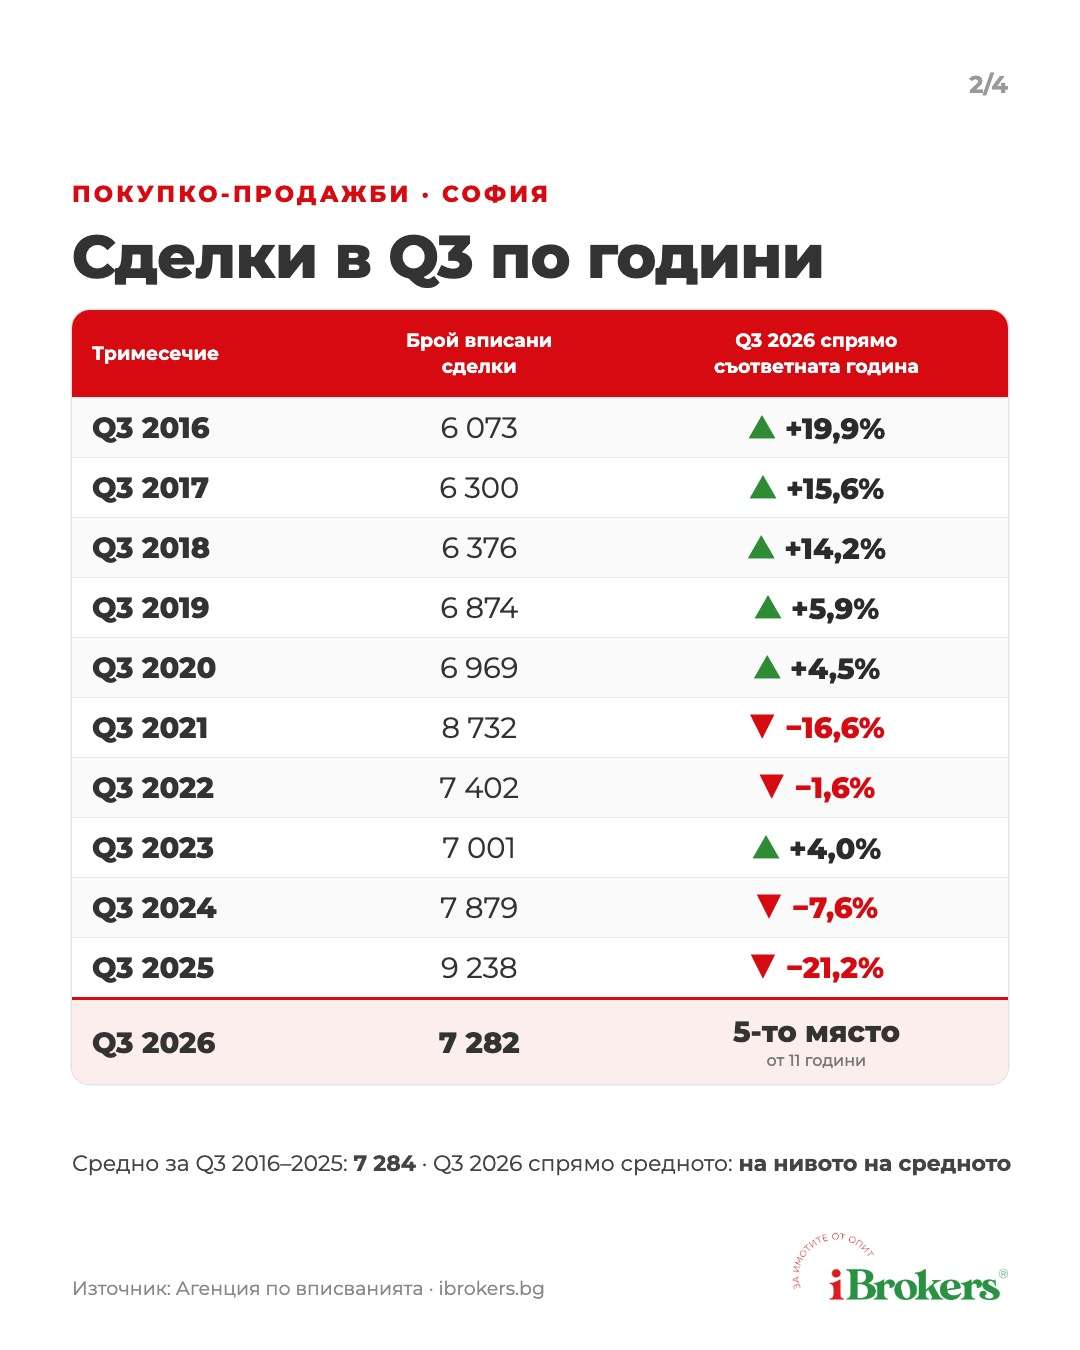
- София: 7 282 сделки – точно на средното ниво за Q3 от последните 10 години (5-то място от 11).
- Бургас: 2 047 сделки – с 0,9% над средното (5-то място от 11).
- Пловдив (3 354) и Варна (2 853) са на последно място от 11 години – с 16% и 21% под средното. При тях спадът е по-сериозен.
Спрямо Q3 2025 г. и в София, и в Бургас има спад (−21,2% и −14,3%), но той се дължи главно на много високата база от миналата година – Q3 2025 беше рекордно за София.
Големите градове един по един
Ето как изглежда третото тримесечие на 2026 г. във всеки от четирите големи града спрямо същия период на последните 10 години.
София
В столицата са вписани 7 282 сделки – 5-то място от 11 години и точно на средното ниво за Q3 2016–2025 г. (7 284). Спрямо рекордното Q3 2025 г. (9 238) спадът е 21,2%, но той се дължи на много високата база от миналата година.
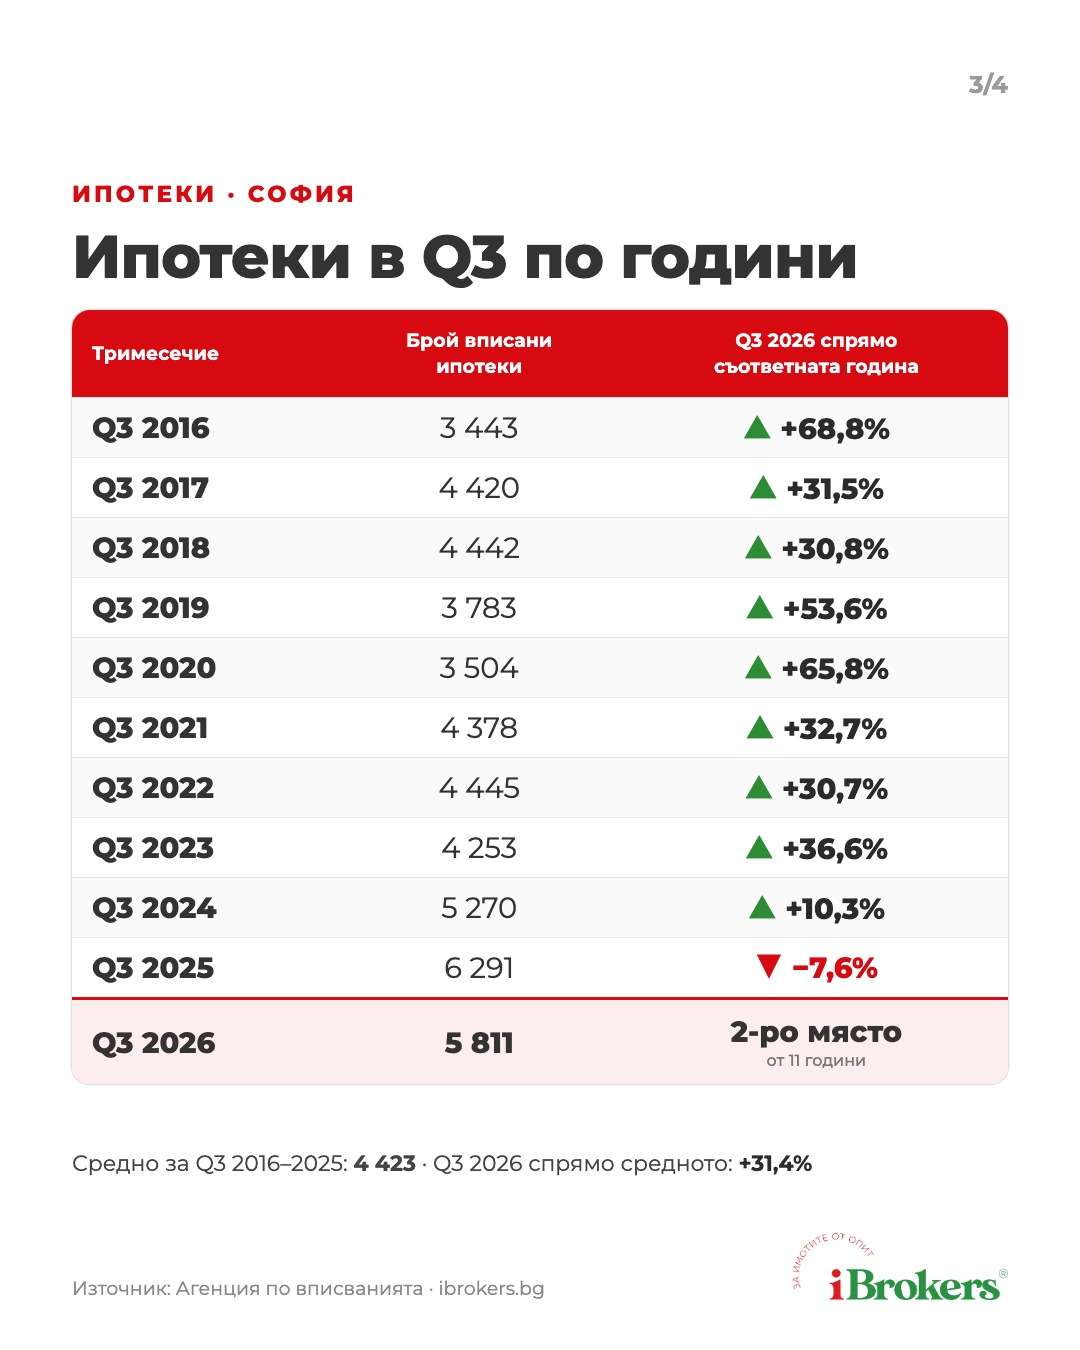
Ипотеките са 5 811 – второто най-високо ниво за трето тримесечие, с 31,4% над средното за 10 години. На всеки 100 сделки в София вече се падат около 80 ипотеки при 57 през 2016 г.
Купуваш или продаваш имот в София? Нашите брокери в София ще ти помогнат с безплатна консултация.
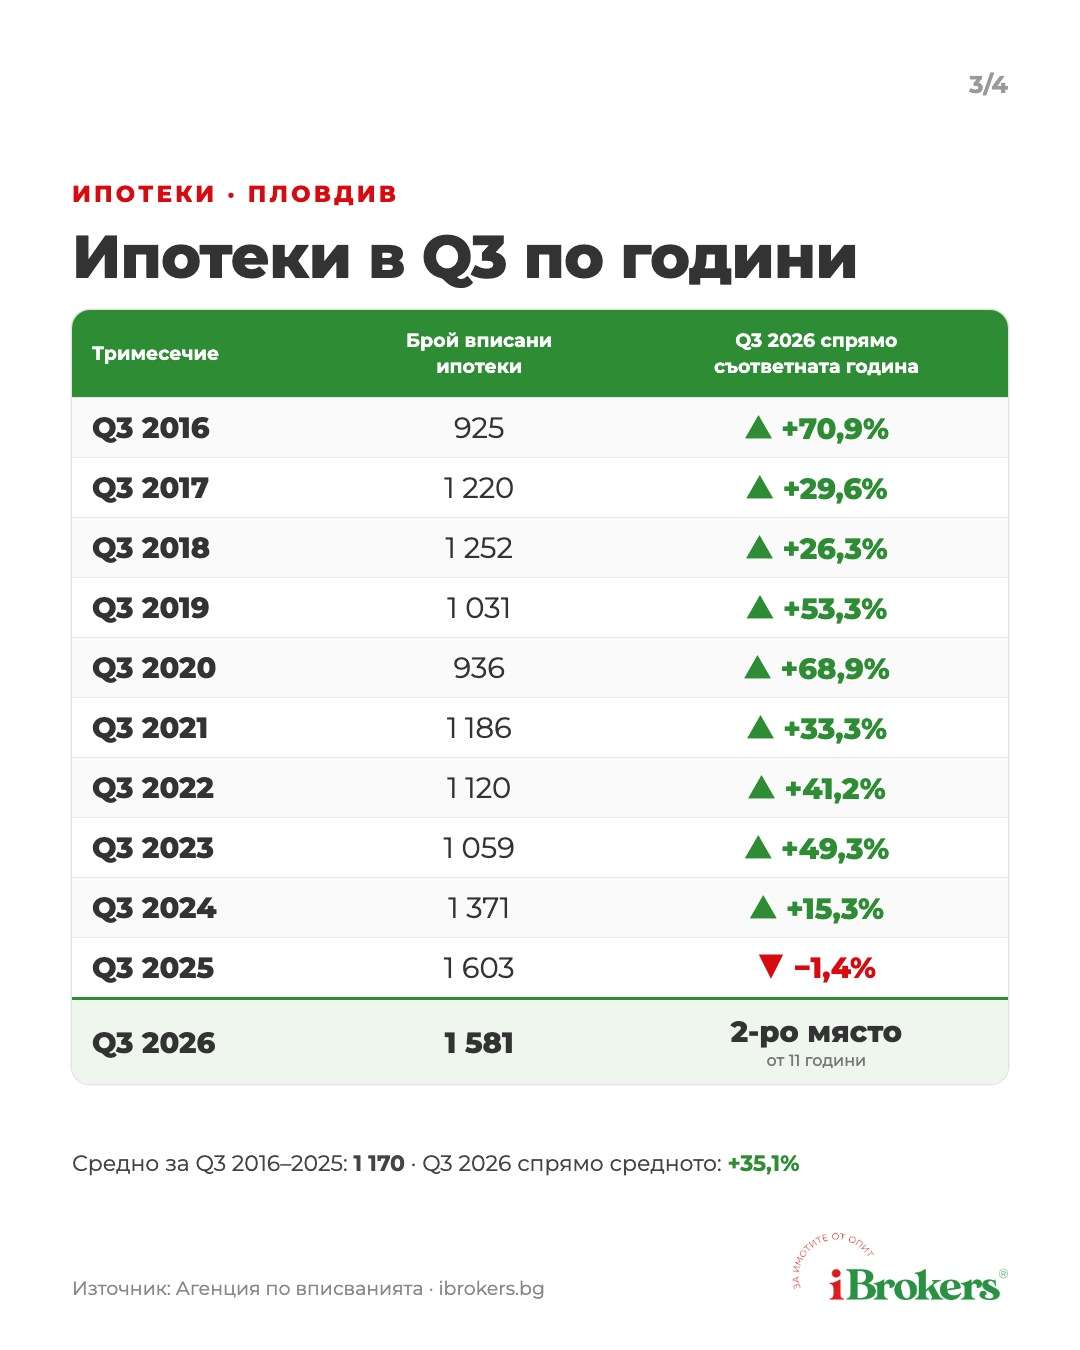
Пловдив
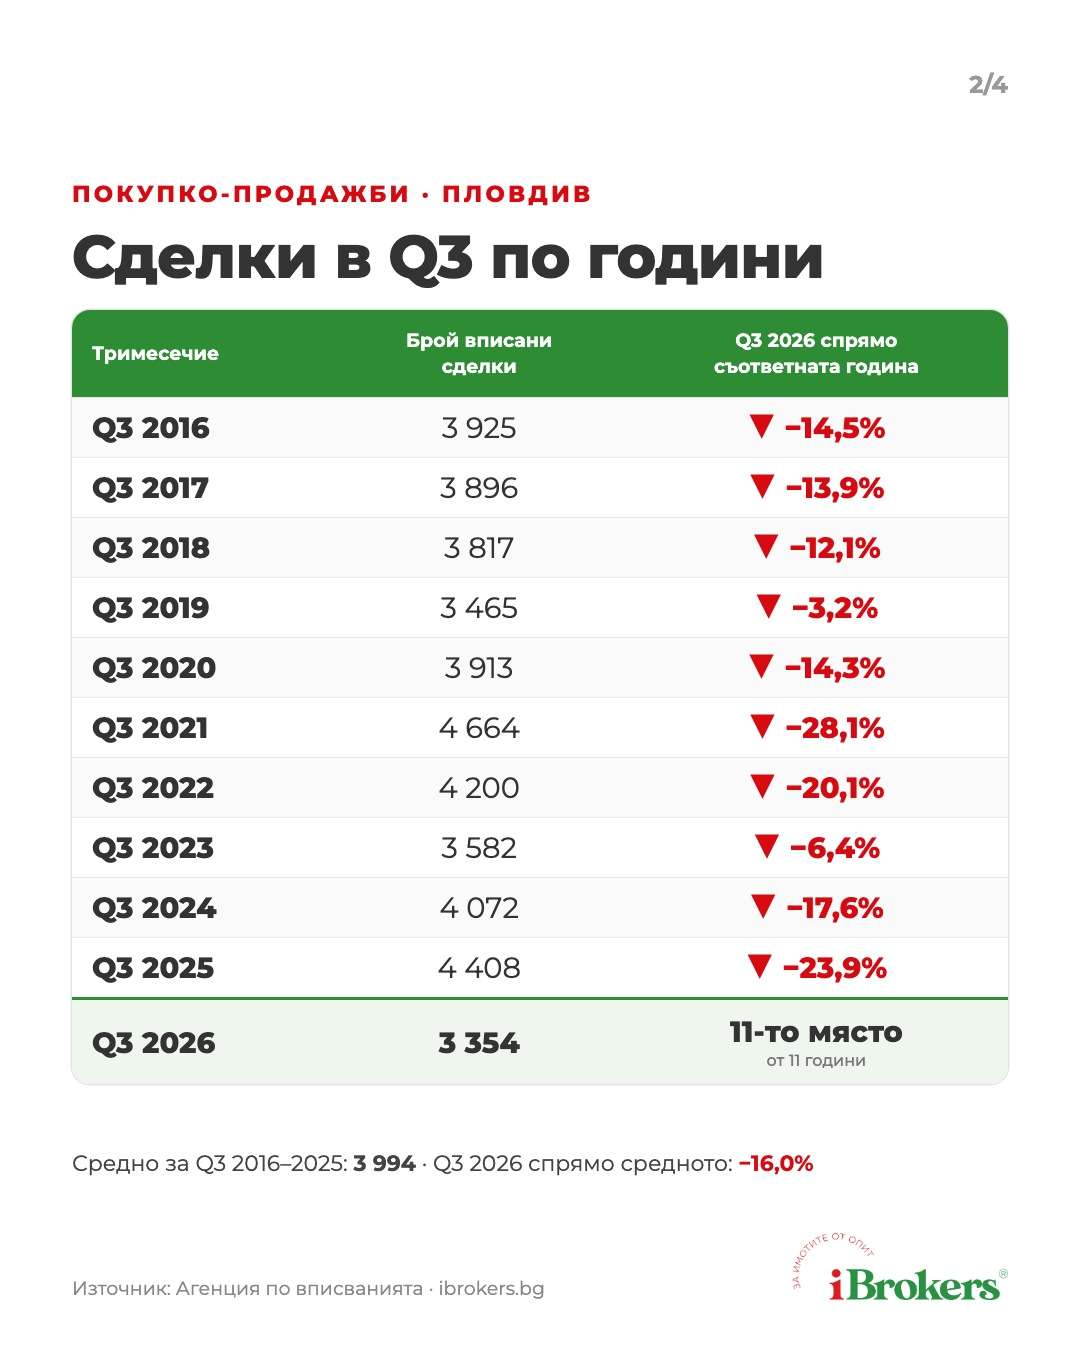
Пловдив регистрира 3 354 сделки – най-слабото трето тримесечие от 2016 г. насам (11-то място от 11), с 16,0% под средното за десетилетието и с 23,9% по-малко от Q3 2025 г.
Ипотеките почти не намаляват: 1 581 (2-ро място за 11 години, −1,4% за година). На всеки 100 сделки се падат 47 ипотеки при 24 през 2016 г. – почти двойно повече.
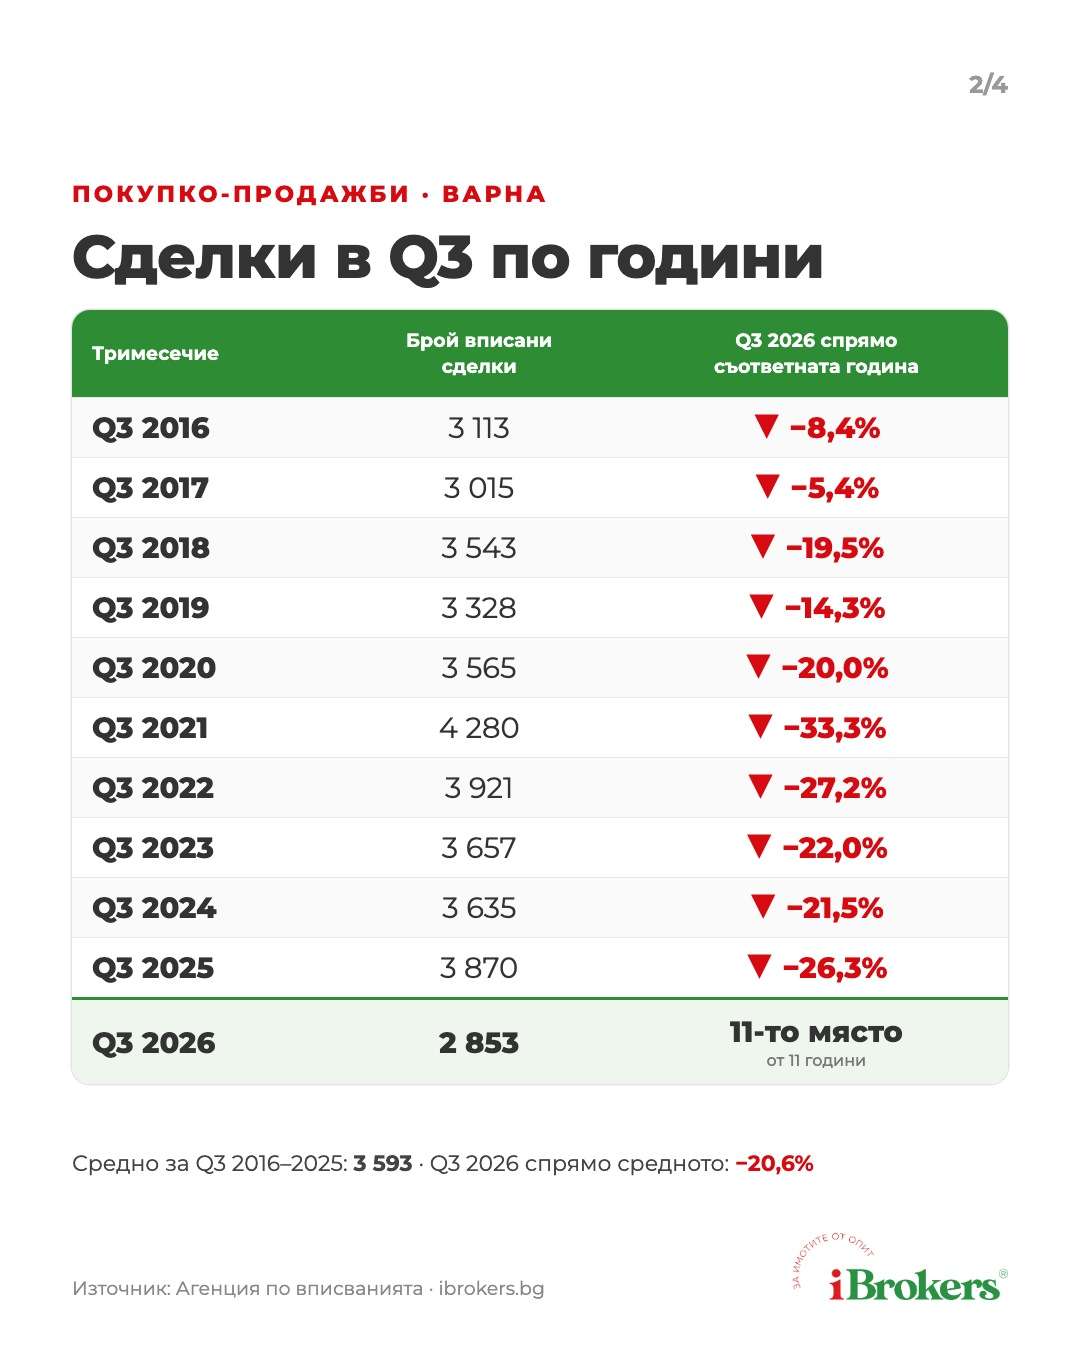
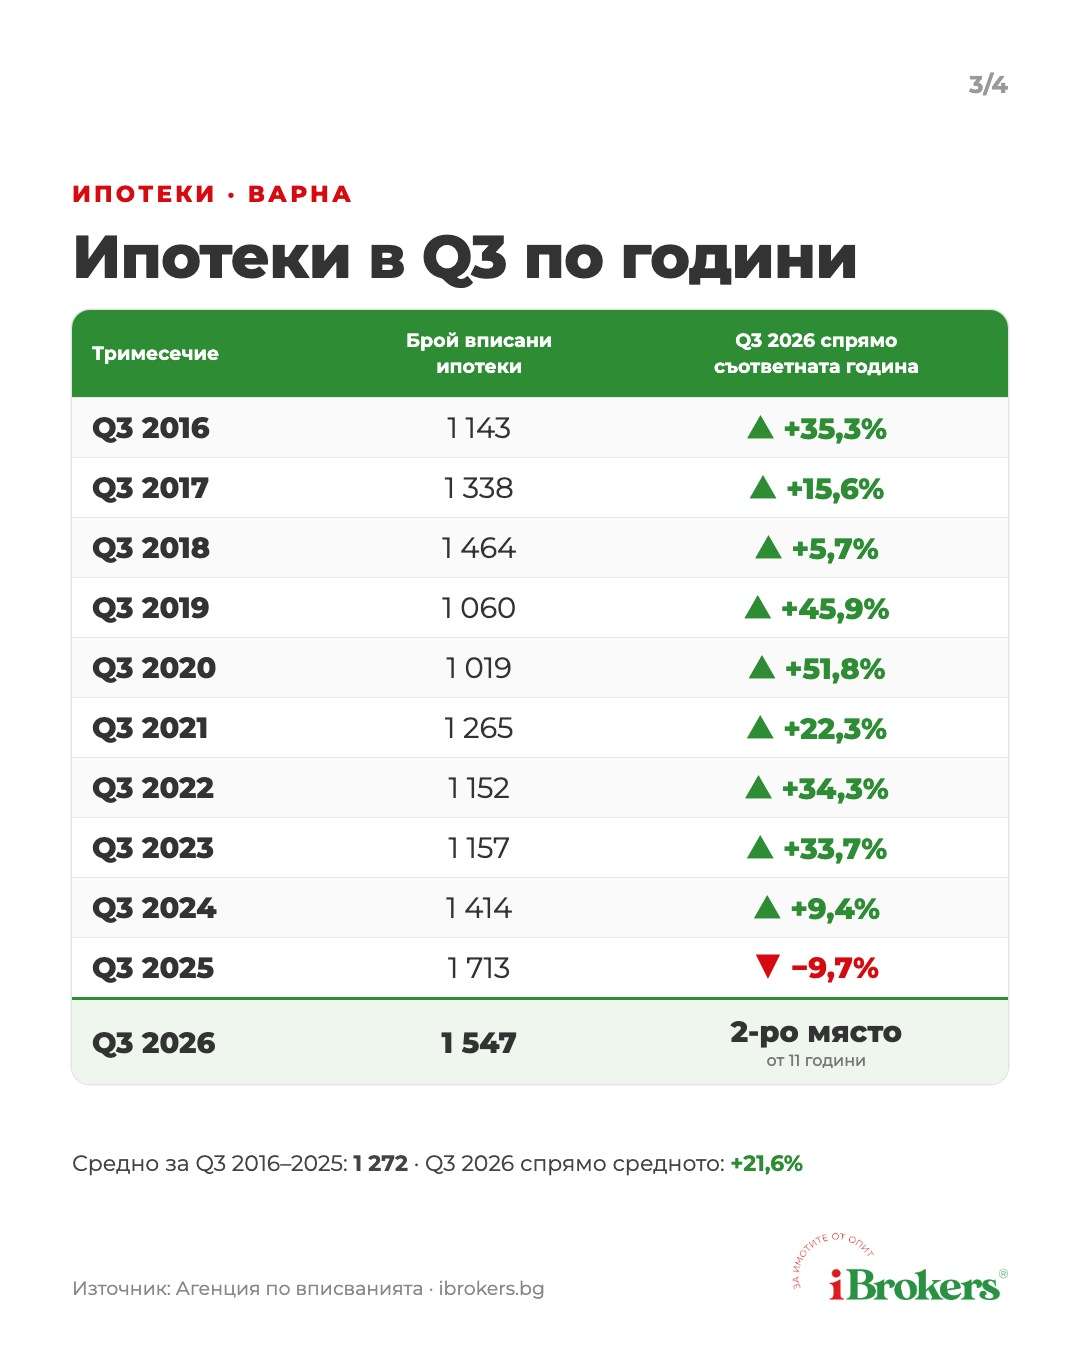
Варна
Във Варна са вписани 2 853 сделки – също най-малко за трето тримесечие от 2016 г. насам, с 20,6% под средното и с 26,3% по-малко от рекордната 2025 г.
Ипотеките са 1 547 – 2-ро място за 11 години, въпреки спада от 9,7% спрямо Q3 2025 г. На всеки 100 сделки се падат 54 ипотеки при 37 през 2016 г.
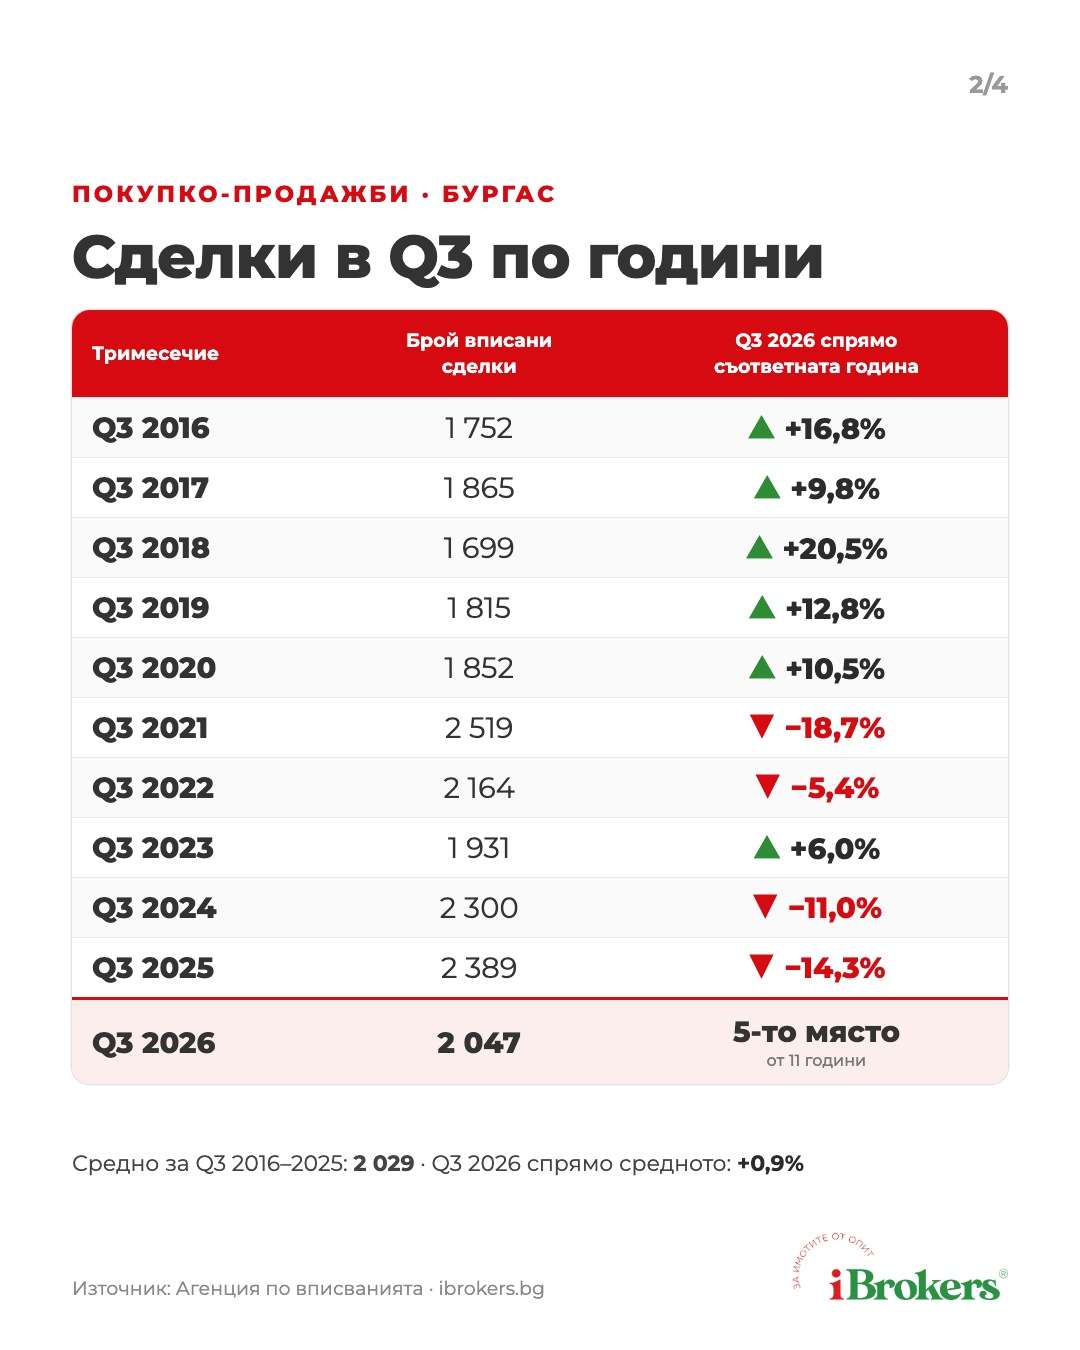
Бургас
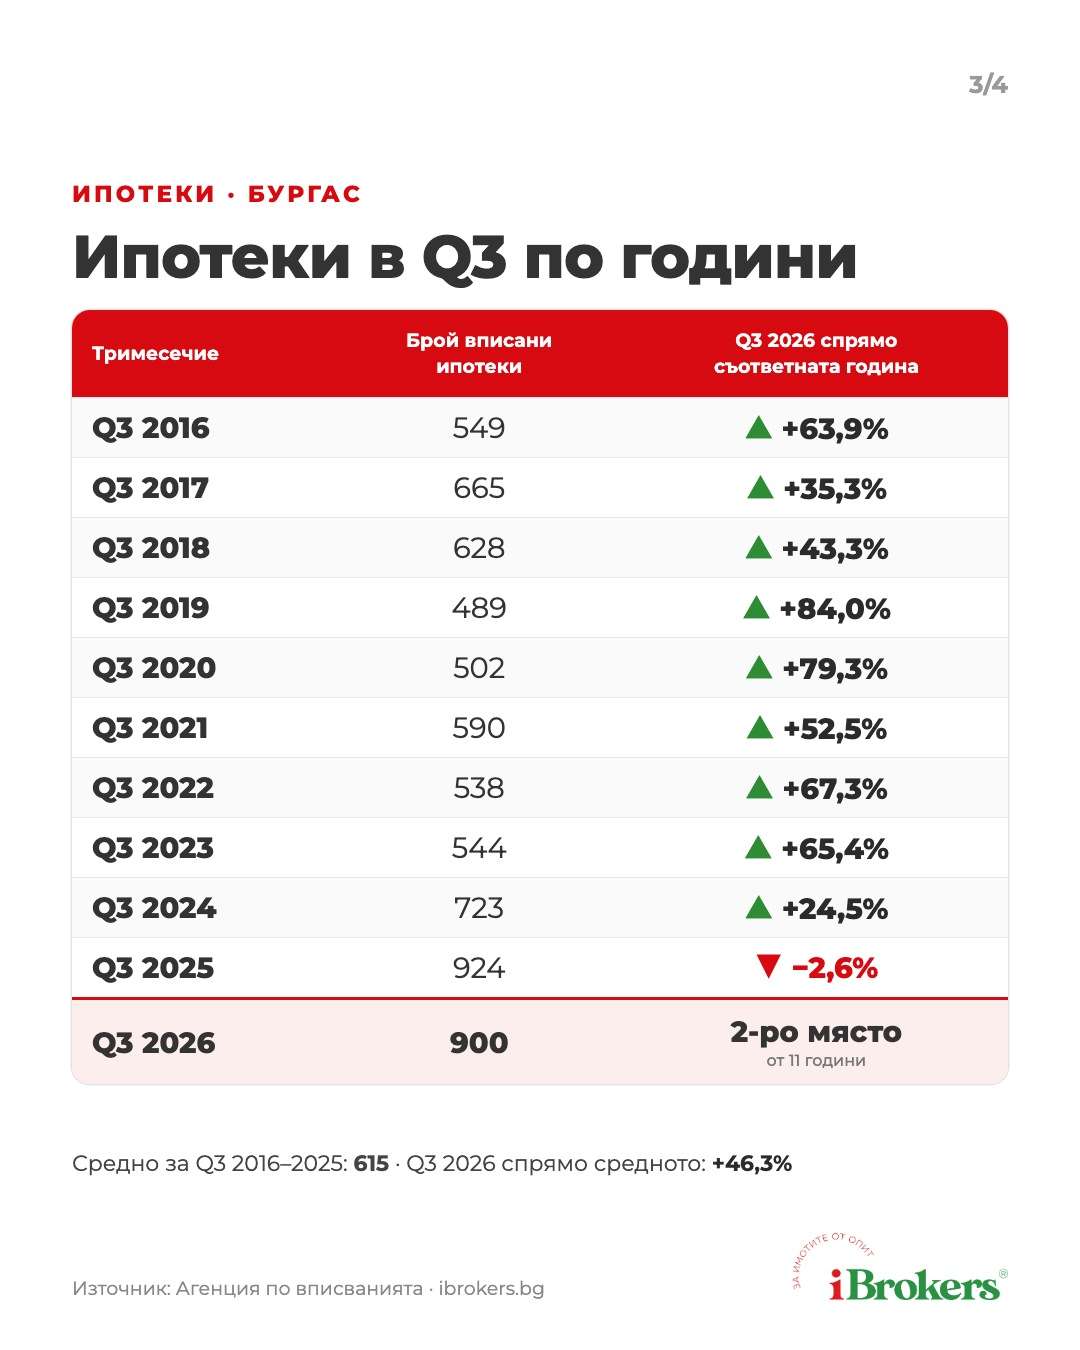
Бургас се държи най-стабилно от големите градове: 2 047 сделки, 5-то място от 11 години и с 0,9% над средното за десетилетието. Спрямо Q3 2025 г. спадът е 14,3%.
Ипотеките са 900 – второто най-високо ниво в историята, с 46,3% над средното за 10 години. На всеки 100 сделки се падат 44 ипотеки при 31 през 2016 г.
Купуваш или продаваш имот в Бургас? Нашите брокери в Бургас ще ти помогнат с безплатна консултация.
Къде точно падат сделките
Спадът е масов – сделките намаляват в 103 от 109 служби по вписванията извън четирите големи града. Най-голямо е намалението в:
- Курортите: Несебър (вкл. Слънчев бряг и Св. Влас) – от 2 951 на 1 857 сделки (−37%), Разлог (вкл. Банско) – −30%, Балчик – −29%, Царево – −25%, Каварна – −24%. Тези шест курортни района дават около една пета от спада извън големите градове.
- Областните центрове: Стара Загора (−28%), Хасково (−35%), Шумен (−31%), Сливен (−28%), Добрич (−27%), Ямбол (−25%), Габрово (−35%).
Ръст има само в няколко служби, сред които Благоевград (+20%) и Сливница (+34%).
Ипотеките не падат
Най-важният детайл в данните: извън големите градове ипотеките дори растат – 7 081 за Q3 2026 г. срещу 6 506 година по-рано (+8,8%). Това е третото най-високо ниво за трето тримесечие от 2016 г. насам.
Така на всеки 100 сделки извън четирите града вече се падат 23,8 ипотеки при 17,0 година по-рано и между 10,2 и 20,3 през периода 2016–2024 г. В големите градове съотношението е още по-високо – 63,3 ипотеки на 100 сделки.
Какви са възможните причини
Данните на Агенцията по вписванията показват колко са сделките, но не и защо. Ето факторите, които според нас обясняват картината, и доколко данните ги подкрепят.
1. Краят на „евро ефекта“ и по-малко покупки в брой
През 2025 г. много хора пренасочиха спестяванията си към имоти преди влизането на България в еврозоната. Тези покупки бяха предимно без кредит. Сега този стимул е изчерпан. Това се вижда пряко в данните: сделките падат, а ипотеките – не, т.е. намаляват основно покупките в брой. Именно в малките градове и курортите такива покупки традиционно преобладават.
2. Охлаждане на ваканционните имоти
Курортите отчитат най-резките спадове – Несебър −37%, Разлог (Банско) −30%. Това е сегментът, който най-силно зависи от инвестиционно търсене и покупки за отдаване под наем – и първи реагира, когато инвестиционният апетит намалее.
3. Дългосрочно пренасочване към големите градове
За 10 години делът на четирите големи града в сделките за трето тримесечие расте от 25% (2016 г.) до 34% (2026 г.). Хората все по-често купуват там, където са работата и услугите – а част от тях продават имот в по-малко населено място, за да купят в голям град. Това е дългосрочна тенденция, свързана и с намаляващото население на малките градове.
Важно уточнение: през 2026 г. този дял не се е променил (34,2% през Q3 2025 г. и 34,3% през Q3 2026 г.). Тоест концентрацията обяснява защо малките градове са далеч под 10-годишната си норма, но не е причината за спада точно тази година – спрямо Q3 2025 г. сделките намаляват с по около 22% и в големите градове, и извън тях.
4. Доходите растат, но по-бавно от цените
По данни на НСИ средната брутна заплата през второто тримесечие на 2026 г. е 1 444 евро – с 9,8% повече за година. Т.е. доходите не намаляват. Но цените на жилищата в големите градове продължават да растат, а заплатите в много области остават значително под средните за страната. За част от купувачите това означава, че имотът е все по-трудно достъпен без кредит – което отново съвпада с картината „по-малко сделки, повече ипотеки“.
5. Кредитирането не е спирачка – напротив
Хипотезата, че по-слабото кредитиране сваля пазара, не се потвърждава. По данни на БНБ жилищните кредити растат с над 25% на годишна база и през август 2026 г. достигат 19,3 млрд. евро, а средната лихва по новите жилищни заеми през юни е 2,41%. Ипотеките всъщност крепят пазара. Банките обаче вече очакват търсенето на жилищни кредити да се стабилизира.
6. Сделките със земя
Статистиката на Агенцията по вписванията включва всички видове имоти – не само жилища, но и земеделска земя, парцели, гаражи. По публикувани анализи (Капитал) най-голям спад в началото на 2026 г. имаше именно при сделките със земи. Тъй като в малките населени места те са значителна част от вписванията, това вероятно допринася за по-резкия спад там.
Какво означава това за купувачи и продавачи
- Ако купуваш в голям град: пазарът е стабилен и близо до нормалните си нива. Търсенето с кредит е силно, затова добрите имоти не стоят дълго на пазара.
- Ако купуваш в по-малък град или курорт: по-малко сделки означава по-малко конкуренция между купувачите и повече място за преговори.
- Ако продаваш извън големите градове: реалистичната цена и добрата подготовка на имота са по-важни от всякога. Купувачите с одобрен кредит са най-сериозните кандидати.
Често задавани въпроси
Наистина ли сделките с имоти в Q3 2026 са най-малко от години?
Да. С 45 312 сделки Q3 2026 е най-слабото трето тримесечие от поне 2016 г. насам – с 21,8% под средното за Q3 2016–2025 г.
Падат ли сделките в София?
Спрямо рекордното Q3 2025 г. – да, с 21,2%. Но спрямо последните 10 години София е точно на средното си ниво за третото тримесечие (7 282 сделки).
Намаляват ли ипотеките?
Почти не. За страната са 16 920 – с 0,7% по-малко от рекордното Q3 2025 г. и второто най-високо ниво за трето тримесечие. Извън големите градове ипотеките дори растат с 8,8%.
Каква е основната причина за спада?
Данните сочат, че намаляват основно покупките без кредит – особено в по-малките населени места и курортите – след като стимулът от влизането в еврозоната е изчерпан.
Прочети още
- Статистика покупко-продажби и ипотеки Q3 2025/2026
- Статистика покупко-продажби и ипотеки Q2 2025/2026
- Ново строителство в България: Какво казват данните
Източници: Агенция по вписванията – тримесечни справки 2016–2026 г.; НСИ – наети лица и средна работна заплата, II тримесечие 2026 г.; данни на БНБ за кредитите, август 2026 г. (Banker.bg, Forbes България). Ипотеки = законни + договорни ипотеки. Данните са с информативен характер и не представляват съвети за взимане на решения.
Не се колебай да се свържеш с някой от нашите iБрокери за безплатна консултация.